


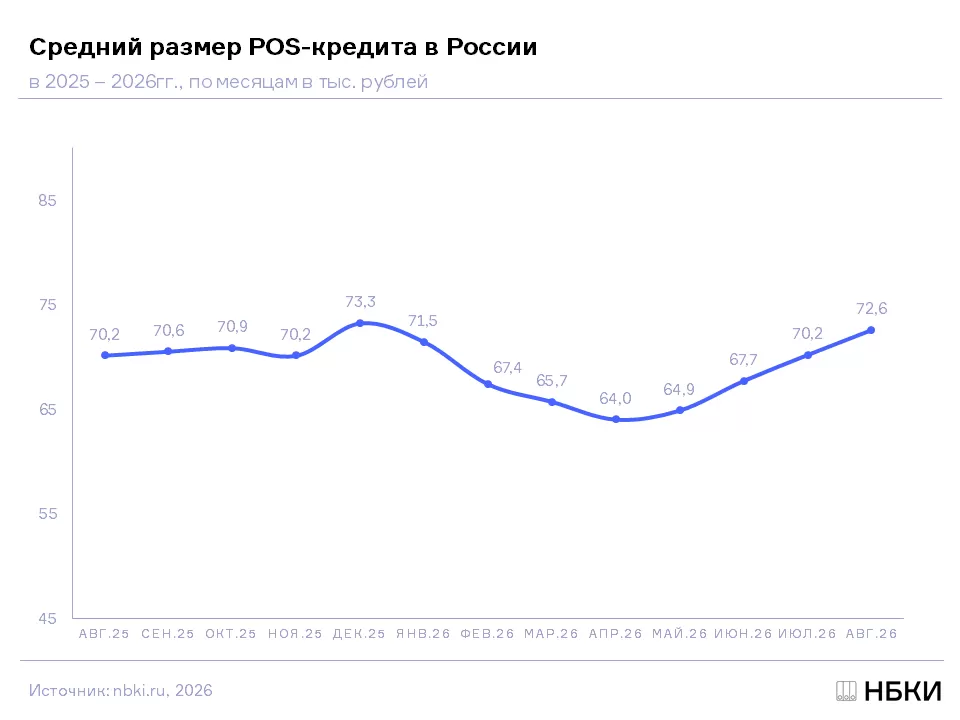
По данным кредиторов, передающих сведения в Национальное бюро кредитных историй (НБКИ), в августе 2026 года средний размер POS-кредитов (кредитов гражданам, предоставленных в торговых точках) составил 72,6 тыс. руб., увеличившись по сравнению с предыдущим месяцем на 3,4% (в июле 2026 года – 70,2 тыс. руб.), а с аналогичным периодом прошлого года – на 3,5% (в августе 2025 года – 70,2 тыс. руб.). Стоит отметить, что данный показатель растет четвертый месяц подряд (Диаграмма 1).
Диаграмма 1. Динамика среднего размера POS-кредитов в 2025-2026гг., в тыс. руб.
Наибольший средний размер выданных POS-кредитов в регионах РФ (среди 30 регионов-лидеров в данном сегменте розничного кредитования) в августе 2026 года был отмечен в Москве (94,9 тыс. руб.), Санкт-Петербурге (89,8 тыс. руб.), а также Московской (85,7 тыс. руб.), Ленинградской (84,0 тыс. руб.) и Тюменской (с ХМАО и ЯНАО) (77,8 тыс. руб.) областях. В то же время наименьший показатель среднего чека POS-кредитов в августе продемонстрировали Саратовская (64,1 тыс. руб.), Ростовская (64,1 тыс. руб.), Воронежская (64,6 тыс. руб.) и Белгородская (64,7 тыс. руб.) области, а также Ставропольский край (65,3 тыс. руб.).
Наиболее серьезный рост среднего размера POS-кредитов в регионах РФ (среди 30 регионов-лидеров в данном сегменте розничного кредитования) в августе 2026 года по сравнению с предыдущим месяцем был зафиксирован в Ленинградской (+13,7%) и Белгородской (+9,7%) областях, а также Санкт-Петербурге (+7,3%), Приморском крае (+6,9%) и Оренбургской области (+6,5%). В то же время в некоторых регионах из топ-30 средний размер POS-кредитов, напротив, за месяц сократился, в том числе в Омской (-3,9%) и Тульской (-1,9%) областях, а также Пермском крае (-0,5%). В Москве данный показатель за месяц увеличился на 5,0% (Таблица 1).
«С мая 2026 года средний чек POS-кредитов немного подрос, стабилизировавшись на уровне 65-75 тыс. руб.. При этом другие показатели выдачи (сумма и количество займов) и одобрение заявок на POS-кредиты, в целом, остаются на невысоком уровне. Банки снижают свой аппетит к риску, поэтому при одобрении кредитов и их условий предъявляют достаточно серьезные требования к качеству кредитных историй граждан. Учитывая это потенциальным заемщикам стоит внимательно следить за своей кредитной историей, не допуская ее ухудшения».
директор по маркетингу НБКИ Алексей Волков