


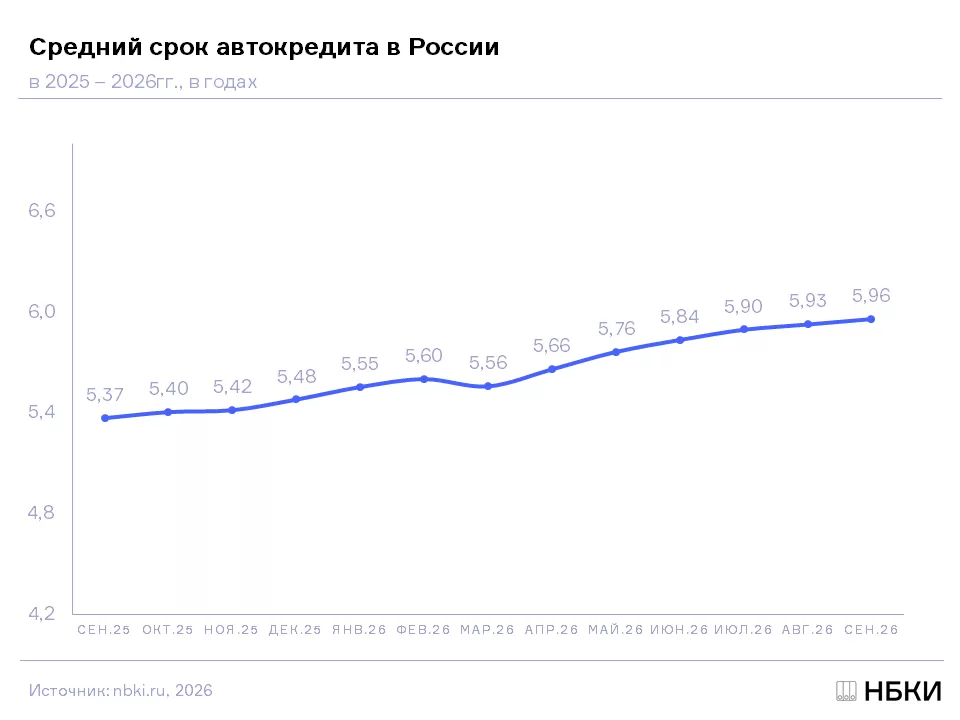
По данным кредитных организаций, передающих сведения в Национальное бюро кредитных историй (НБКИ), в сентябре 2026 года средний срок автокредитов (на новые автомобили и автомобили с пробегом) составил 5,96 лет, увеличившись по сравнению с аналогичным периодом 2025 года на 11,0% (в сентябре 2025 года – 5,37 лет), а с предыдущим месяцем - на 0,5% (в августе 2026 года – 5,93 лет) (Диаграмма 1).
Диаграмма 1. Динамика среднего срока автокредитов в 2025-2026гг., в гг.
Наибольший средний срок выданных автокредитов в регионах РФ (среди 30-ти регионов РФ – лидеров по объемам автокредитования) в сентябре 2026 года был отмечен в Краснодарском (6,65 лет) и Ставропольском (6,48 лет) краях, Ростовской (6,43 лет), Тюменской (с ХМАО и ЯНАО) (6,38 лет) и Волгоградской (6,32 лет) областях. В свою очередь наименьший показатель среднего срока автокредитов в регионах из топ-30 в сентябре продемонстрировали Москва (5,27 лет), Санкт-Петербург (5,42 лет) и Московская область (5,46 лет).
При этом наиболее серьезная динамика роста среднего срока автокредитов в регионах РФ (среди 30-ти регионов РФ – лидеров по объемам автокредитования) в сентябре 2026 года по сравнению с аналогичным периодом 2025 года была зафиксирована в Красноярском крае (+15,7%), Ростовской области (+14,4%), Краснодарском крае (+13,7%), а также Ленинградской (+12,2%) и Свердловской (+11,8%) областях. В Москве и Санкт-Петербурге данный показатель за год вырос на 11,7% и 10,4% соответственно (Таблица 1).
«Увеличение сроков автокредитов позволяет банкам контролировать показатель долговой нагрузки заемщиков (не выше 50%) за счет сокращения величины ежемесячного платежа. Данная динамика фиксируется на фоне довольно низкого аппетита к риску со стороны банков, а также не очень активного спроса на автокредиты в связи с повышением утилизационного сбора, высоких процентных ставок и общего роста цен на автомобили. Важно также отметить, что при одобрении банками автокредитов и их условий (включая размеры и сроки) к качеству кредитных историй заемщиков предъявляются достаточно высокие требования. Что, в свою очередь, позволяет снижать риски просрочек в будущем. Учитывая это потенциальным заемщикам стоит внимательно следить за своей кредитной историей, не допуская ее ухудшения».
Директор по маркетингу НБКИ Алексей Волков
Приложение