


По данным кредиторов, передающих сведения в Национальное бюро кредитных историй (НБКИ), в сентябре 2026 года средний размер POS-кредитов (кредитов гражданам, предоставленных в торговых точках) составил 70,9 тыс. руб., сократившись по сравнению с предыдущим месяцем на 2,6% (в августе 2026 года – 72,8 тыс. руб.). Следует отметить, что в сентябре данный показатель сократился после четырех месяцев непрерывного роста (Диаграмма 1).
Диаграмма 1. Динамика среднего размера POS-кредитов в 2025-2026гг., в тыс. руб.
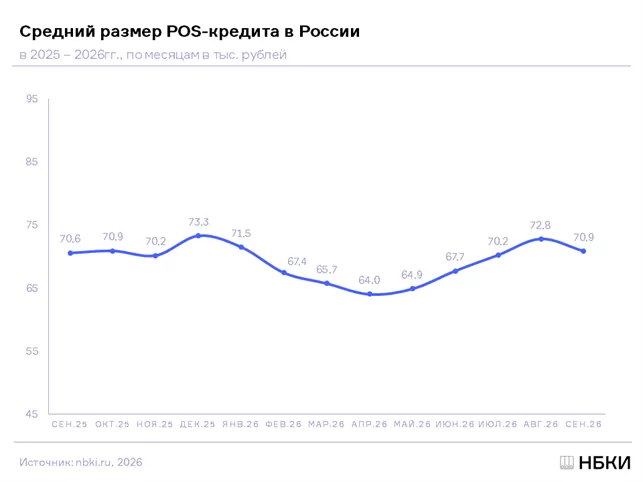
В то же время по сравнению с аналогичным периодом прошлого года средний чек POS-кредитов, напротив, немного увеличился – на 0,4% (в сентябре 2025 года – 70,6 тыс. руб.).
Наибольший средний размер выданных POS-кредитов в регионах РФ (среди 30 регионов-лидеров в данном сегменте розничного кредитования) в сентябре 2026 года был отмечен в Москве (86,8 тыс. руб.), Московской области (82,8 тыс. руб.), Санкт-Петербурге (82,6 тыс. руб.), а также Ленинградской (77,2 тыс. руб.) и Тюменской (с ХМАО и ЯНАО) (76,8 тыс. руб.) областях. В то же время наименьший показатель среднего чека POS-кредитов в сентябре продемонстрировали Ставропольский край (62,1 тыс. руб.), Воронежская (62,4 тыс. руб.), Саратовская (63,4 тыс. руб.) и Ростовская (63,4 тыс. руб.) области, а также Удмуртская Республика (64,5 тыс. руб.).
Наиболее серьезное сокращение среднего размера POS-кредитов в регионах РФ (среди 30 регионов-лидеров в данном сегменте розничного кредитования) в сентябре 2026 года по сравнению с предыдущим месяцем было зафиксировано в Москве (-8,7%), Санкт-Петербурге (-7,8%), Ленинградской области (-7,2%), а также Ставропольском крае (-4,9%) и Удмуртской Республике (-4,4%). В то же время в некоторых регионах из топ-30 средний размер POS-кредитов, напротив, за месяц вырос, в том числе в Самарской области (+5,4%), Пермском (+5,1%), Хабаровском (+3,9%) и Приморском (+2,6%) краях, а также Оренбургской области (+2,1%) (Таблица 1).
Приложение«Последнее время средний чек POS-кредитов стабилизировался на уровне 65-75 тыс. руб. При этом другие показатели выдачи (сумма и количество займов) и одобрение заявок на POS-кредиты, в целом, остаются на невысоком уровне. Банки снижают свой аппетит к риску, поэтому при одобрении кредитов и их условий предъявляют достаточно серьезные требования к качеству кредитных историй граждан. Учитывая это потенциальным заемщикам стоит внимательно следить за своей кредитной историей, не допуская ее ухудшения».
Директор по маркетингу НБКИ Алексей Волков