


По данным кредиторов, передающих сведения в Национальное бюро кредитных историй (НБКИ), в сентябре 2026 года средний срок POS-кредитов (кредитов гражданам, предоставленных в торговых точках) составил 1,43 года, увеличившись по сравнению с аналогичным периодом прошлого года на 20,4% (в сентябре 2025 года – 1,19 года), а с предыдущим месяцем - на 5,1% (в августе 2026 года – 1,36 года). Стоит отметить, что средний срок POS-кредитов растет пятый месяц подряд (Диаграмма 1).
Диаграмма 1. Динамика среднего срока POS-кредитов в 2025-2026гг., в годах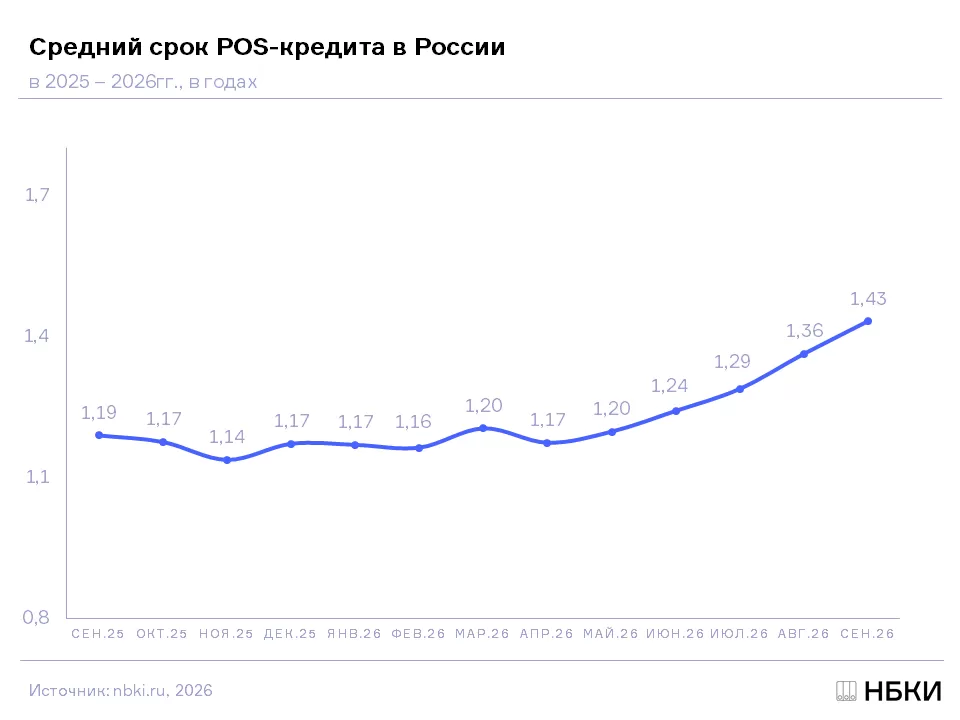
При этом наиболее серьезная динамика роста среднего срока POS-кредитов в регионах РФ (среди 30 регионов-лидеров в POS-кредитовании) в сентябре 2026 года по сравнению с аналогичным периодом прошлого года была зафиксирована в Ставропольском крае (+33,3%), Республике Башкортостан (+28,6%), Волгоградской области (+24,5%), Приморском крае (+24,1%) и Иркутской области (+23,8%). В Москве и Санкт-Петербурге данный показатель за год вырос на 14,2% и 17,6% соответственно (Таблица 1).
Приложение«После периода относительной стабильности в начале 2026 года, последние пять месяцев мы наблюдаем рост среднего срока POS-кредитов. В этой связи необходимо отметить, что увеличение сроков кредитования позволяет банкам контролировать показатель долговой нагрузки заемщиков за счет снижения величины ежемесячного платежа. При этом спрос на POS-кредиты со стороны граждан, а также аппетит к риску у банков по-прежнему находятся на довольно низком уровне. Поэтому при одобрении кредитов и их условий (включая сроки) банки предъявляют достаточно высокие требования к качеству кредитных историй граждан, снижая тем самым риски просрочек в будущем. Учитывая это потенциальным заемщикам стоит внимательно следить за своей кредитной историей, не допуская ее ухудшения».
Директор по маркетингу НБКИ Алексей Волков